
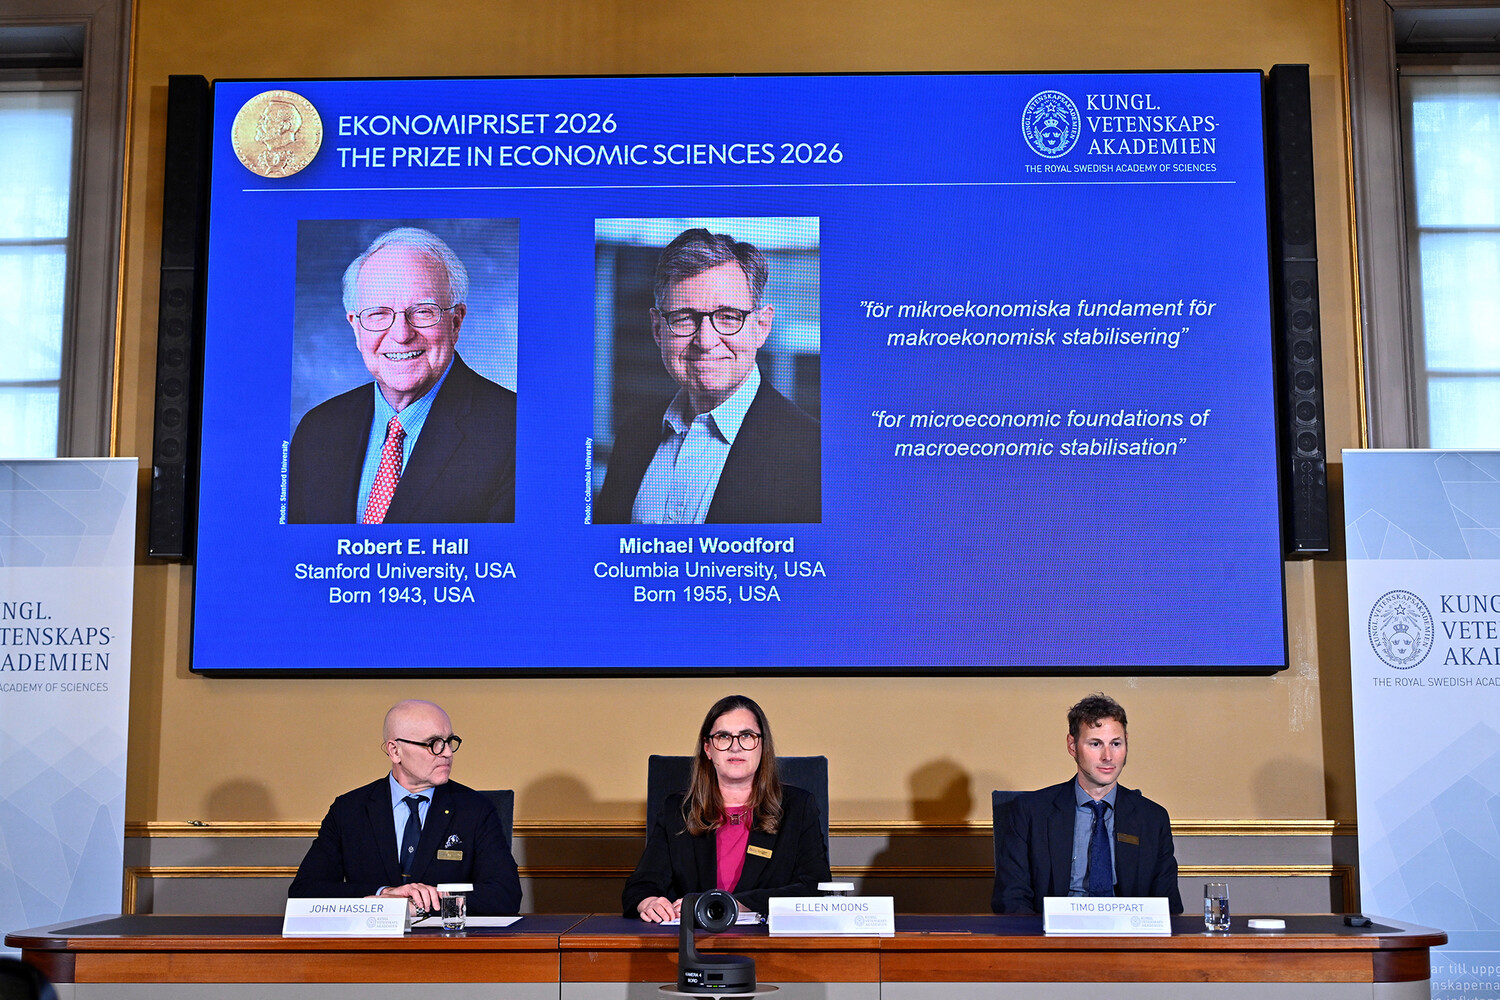
Нобелевские лауреаты исследовали, как удержать экономику от резкого спада и быстрого роста цен, если государство не может управлять каждой покупкой и каждым предприятием. Человек решает, сколько потратить, отложить или взять в кредит, компания выбирает, когда повысить цены, нанять работников или купить оборудование. Вместе эти решения определяют спрос, занятость и рост цен. Холл и Вудфорд исследовали механизмы, которые связывают поведение людей и бизнеса с общими экономическими результатами.
Вклад Холла
Робер Э. Холл — профессор экономики Стэнфордского университета (внесен Минюстом в перечень нежелательных в России организаций) и член Национальной академии наук США. Среди ключевых работ Холла — статья 1978 года о потреблении и ожидаемых доходах.
Значительная часть исследований Холла посвящена тому, как люди распределяют расходы во времени. Для человека важна не только нынешняя зарплата, но и доход, на который он рассчитывает в будущем. Разовая премия и постоянная прибавка к зарплате могут одинаково увеличить поступления в этом месяце, но привести к разным решениям. Премию можно отложить, а устойчивый рост заработка позволяет увеличить регулярные расходы.
Холл придал этому подходу строгую математическую форму. В его модели при определенных условиях изменения потребления нельзя надежно предсказать по уже известной информации: люди учли ее раньше. Пересмотреть расходы их заставляют новые сведения о будущих доходах.
Это помогает понять, почему одинаковая выплата не всегда одинаково поддерживает спрос. Человек со сбережениями может большую часть денег отложить. Семья, которой не хватает на текущие нужды, скорее потратит их сразу. В последующих исследованиях Холл вместе с Фредериком Мишкиным показал, что поведение части семей не укладывается в простую модель: текущий доход все же влияет на их расходы.
Практический вывод для правительств — нельзя оценивать эффект помощи населению только по сумме выделенных денег. Нужно учитывать, кому они достанутся, насколько устойчивы доходы получателей и есть ли у них возможность занимать или пользоваться накоплениями.
Вклад Вудфорда
Майкл Вудфорд — профессор политической экономии Колумбийского университета, занимающий именную профессорскую должность Джона Бейтса Кларка. Важнейшая работа Вудфорда — книга «Процент и цены: основы теории денежно-кредитной политики», вышедшая в 2003 году.
Вудфорд развивал модели, в которых компании не могут мгновенно менять все цены, а зарплаты тоже подстраиваются с задержкой. Поэтому изменение ключевой ставки влияет не только на ценники, но и на реальные объемы производства и занятость.
Повышая ставку, центробанк делает кредиты дороже и сбережения привлекательнее. Часть покупателей откладывает покупки, предприятия — вложения в расширение. Спрос ослабевает, что помогает сдержать рост цен. Но для этих решений важна не только ставка сегодня, а и то, какой она будет в будущем.
Например, компания планирует кредит на несколько лет. Ее интересуют будущие расходы на обслуживание долга, а не только условия в день заседания регулятора. Поэтому сигналы о дальнейшей политике могут изменить поведение бизнеса еще до следующего решения по ставке.
Отсюда значение понятных объяснений и доверия к центробанку. Если участники рынка понимают, как он будет реагировать на инфляцию, им легче планировать. Но одного обещания недостаточно: слова должны соответствовать действиям. В работах Вудфорда управление ожиданиями — часть денежно-кредитной политики, а не просто сопровождение решений.
Что это значит для России
Банк России уже использует для среднесрочных прогнозов различные версии новокейнсианских моделей — направления, в развитие которого внес вклад Вудфорд. В них учитываются связи между ставкой, спросом и ожиданиями, а также особенности российской экономики. Из этого подхода следует, что оценивать политику ЦБ только по последнему изменению ставки недостаточно. Важны и прогноз регулятора, и доверие к нему. Сам Банк России называет свои объяснения и прогнозную траекторию ставки инструментами управления инфляционными ожиданиями. Работы Холла, в свою очередь, помогают поставить вопрос о том, как выплаты, налоги и изменения доходов отразятся на расходах россиян. Это практическое применение его исследований: прежде чем стимулировать спрос, нужно оценить, какая часть дополнительных денег пойдет на покупки, а какая — в сбережения.
«Главная ценность исследований Роберта Холла в том, что они помогают понять простую вещь: люди принимают решения о покупках не только исходя из того, сколько денег у них есть сегодня, но и исходя из того, на какие доходы они рассчитывают в будущем.
Представим две ситуации. В первой человек получил разовую премию в 30 тыс. рублей. Во второй ему повысили зарплату на 10 тысяч рублей ежемесячно. Казалось бы, в первом случае сумма больше, но именно регулярная прибавка может сильнее повлиять на его потребительское поведение. Человек понимает, что теперь сможет позволить себе дополнительные расходы не один раз, а постоянно», — сказала «Газете.Ru» начальник отдела маркетинга и PR, преподаватель Института международных экономических связей Марина Лысенко.
По ее словам, человек может решиться на покупку бытовой техники, ремонт или какие-то услуги, которые раньше откладывал. Разовая выплата воспринимается иначе. Ее могут потратить на текущие нужды, отложить или направить на погашение долгов, здесь многое зависит от финансового положения семьи, считает Лысенко.
Она добавила, что, если у человека невысокий доход и практически нет накоплений, дополнительные деньги, скорее всего, довольно быстро вернутся в экономику через покупки, причем речь не обязательно идет о крупных приобретениях — это могут быть продукты, лекарства, одежда для детей, необходимые вещи для дома. А семья, у которой уже есть финансовая подушка, вполне может отправить ту же сумму на сберегательный счет, сказала эксперт.
«Для государства эти выводы особенно важны при выборе мер поддержки населения. Если задача состоит в том, чтобы быстро поддержать потребительский спрос, адресная помощь семьям с небольшими доходами может оказаться эффективнее одинаковых выплат всем гражданам. У таких семей чаще есть расходы, которые приходилось откладывать из-за нехватки средств»,
— подчеркнула Лысенко.
Однако есть и другая сторона вопроса, добавила эксперт. По ее словам, допустим, государство увеличивает выплаты, люди начинают активнее покупать товары, а производители и поставщики не могут быстро увеличить их количество. В таком случае дополнительный спрос может привести прежде всего к росту цен, констатировала Лысенко. Получается, что денег у населения стало больше, но реальная покупательная способность выросла незначительно, пояснила эксперт.
Она добавила, что реальное поведение потребителей далеко не всегда укладывается в экономические модели: человек может получить прибавку к зарплате и не начать больше тратить, потому что опасается сокращения на работе или дальнейшего роста цен. А кто-то, наоборот, потратит разовую выплату целиком, поскольку давно откладывал покупку самого необходимого, сказала Лысенко.
Эксперт уточнила, что отдельный фактор — это кредиты: при высоких процентных ставках дополнительные доходы нередко идут не на новые покупки, а на погашение существующих обязательств. Это тоже рациональное решение, хотя оно и не дает немедленного прироста потребительского спроса.
«Для потребительского поведения уверенность в завтрашнем дне порой не менее важна, чем размер самого дохода. Можно увеличить человеку зарплату, но если он не уверен, что сохранит работу через полгода, его расходы могут практически не измениться. Именно поэтому исследования Холла остаются актуальными. Они позволяют смотреть на меры экономической поддержки не только через суммы выплат и статистику доходов, но и через ожидания людей. Ведь в конечном счете экономику формируют повседневные решения миллионов семей: купить сейчас, отложить деньги или пока отказаться от покупки», — считает Лысенко.
Помощник депутата Государственной думы, преподаватель Института международных экономических связей Илья Мосягин добавил, что работы Холла и Вудфорда дали центральным банкам теоретическую основу для управления ожиданиями — и «Банк России давно и последовательно применяет это на практике».
Ключевой инструмент здесь — режим таргетирования инфляции с публичной количественной целью, запущенный в конце 2014 года. Сама конструкция этого режима опирается на идею, что домохозяйства и фирмы принимают решения с оглядкой на будущее, а значит, объявленная цель и предсказуемая реакция регулятора на отклонения от нее способны «заякорить» инфляционные ожидания и снизить волатильность выпуска, сказал Мосягин.
Второй уже работающий механизм — регулярные коммуникации Банка России: пресс-релизы по ключевой ставке, обновления прогноза и сигналы о будущей траектории политики. Это прямое применение вывода лауреатов о том, что управление представлениями экономических агентов о будущем является самостоятельным инструментом стабилизации, считает Мосягин. Наконец, Банк России строит решения на макропрогнозе, учитывающем поведенческие реакции фирм и домохозяйств, — то есть на той самой микроэкономической основе, которую заложили Холл и Вудфорд.
«Главное ограничение для России связано с тем, что значительная часть кредитования идет по льготным программам, слабо реагирующим на ключевую ставку. Когда субсидированные кредиты занимают большую долю, процентный канал трансмиссии искажается: регулятору приходится менять ставку сильнее, чем в экономике с преобладанием рыночного кредитования, чтобы повлиять на спрос и инфляцию. В результате льготные программы, задуманные как точечная поддержка, начинают разгонять цены и вынуждают Банк России держать более жесткие условия для всех остальных заемщиков. Второй существенный фактор — структурный дефицит кадров», — отметил Мосягин.
По его словам, когда безработица находится на исторически минимальных уровнях, рост заработных плат опережает производительность труда, и издержки бизнеса растут независимо от того, насколько сильно регулятор охлаждает спрос. Это означает, что стандартная логика стабилизации, предполагающая, что сжатие спроса замедлит инфляцию, работает лишь частично: инфляция издержек имеет собственную динамику, и денежно-кредитная политика не может устранить ее без подавления экономической активности.
«Практический вывод для Банка России и правительства состоит в том, чтобы двигаться по двум направлениям одновременно.
Первое — постепенно сокращать масштаб безадресных льготных программ и смещать поддержку в сторону инструментов, не искажающих процентный канал, чтобы ключевая ставка снова стала работающим сигналом для всей экономики. Второе — сосредоточить усилия на повышении производительности труда, поскольку без этого устойчивое замедление инфляции будет достигаться лишь ценой подавления роста», — уверен Мосягин.
По его словам, для россиян это означает следующее: отказ от массовых субсидированных кредитов приведет к тому, что рыночные ставки по кредитам станут более предсказуемыми и в среднесрочной перспективе — более низкими, поскольку исчезнет необходимость держать повышенную ключевую ставку для компенсации искажений. Занятость сохранится на высоком уровне, но структура рабочих мест будет меняться в пользу секторов с более высокой производительностью, добавил экономист.