

В чем суть законопроекта о переводе пенсионных накоплений в ПДС
Минфин РФ предложил с 1 апреля 2027 года перевести накопительную часть пенсий россиян, пополнение которой было заморожено в 2014 году, в программу долгосрочных сбережений (ПДС). Данный законопроект 2 ноября одобрила правительственная комиссия по законопроектной деятельности.
Суть инициативы — конвертировать уже сформированные пенсионные накопления в ПДС. Сегодня, чтобы перевести накопления в программу долгосрочных сбережений, нужно подавать отдельное заявление. Законопроект предлагает сделать этот переход автоматическим: деньги граждан «переупакуют» в ПДС без их активного участия.
«Предложенная мера уравнивает в правах и возможностях на формирование долгосрочных сбережений как сегодняшних клиентов Соцфонда, так и клиентов негосударственных пенсионных фондов», — объяснили в ведомстве.
Важно понимать: изменения не затрагивают страховую пенсию, которую назначает и выплачивает Социальный фонд России. Баллы и стаж остаются прежними — речь идет только о накопительном компоненте.
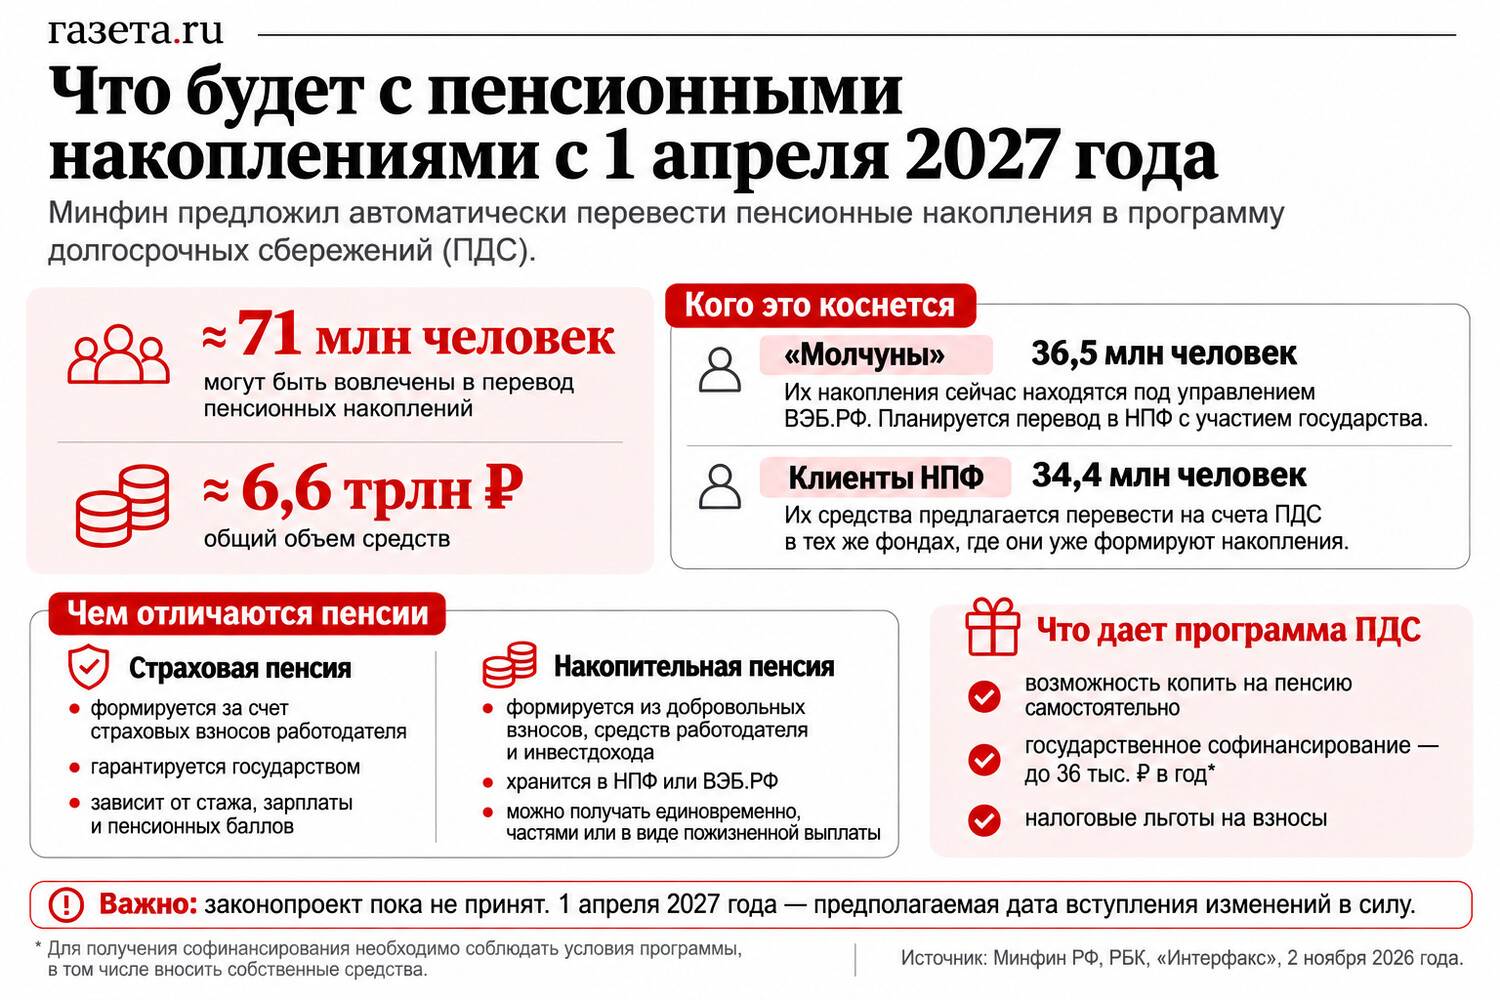
Если власти одобрят инициативу, она коснется пенсионных накоплений 71 млн граждан общей суммой в 6,6 трлн рублей.
Что такое программа долгосрочных сбережений
Программа долгосрочных сбережений — это инструмент, запущенный 1 января 2024 года. Его главная идея в том, чтобы граждане создавали личные накопления при поддержке государства.
По сути, ПДС — это личная «копилка» на будущее. Человек открывает счет в негосударственном пенсионном фонде (НПФ) и сам решает, сколько денег и как часто туда переводить. Фонд инвестирует эти деньги, а государство добавляет свои средства к взносам и возвращает часть налогов.
Копить таким образом можно не только на пенсию, но и на любые долгосрочные цели — образование детей, покупку жилья или на случай необходимости дорогостоящего лечения. Деньги можно наследовать, а в особых жизненных ситуациях — забрать досрочно.
За несколько лет программа так и не стала по-настоящему массовой: россияне на конец лета этого года заключили около 13 млн договоров, а объем средств едва превысил 1 трлн рублей.
Как работает ПДС: основные этапы
Заключение договора
Участие в ПДС добровольное: человек выбирает фонд и подписывает договор. С этого момента у него появляется личный счет ПДС.
Пополнение счета
Средства на счет вкладчик вносит в удобном для него режиме, без жесткого графика. Для получения государственной поддержки необходимо пополнять счет минимум на 2 000 рублей в год.
Государственная поддержка
Государство добавляет деньги на ваш счет в течение первых 10 лет. Максимальная доплата составляет 36 000 рублей в год. Ее размер зависит от вашего среднемесячного дохода:
- при зарплате до 80 тыс. рублей в месяц государство добавляет 1 рубль на каждый вложенный рубль,
- при доходе 80–150 тыс. рублей — 50 копеек,
- свыше 150 тыс. рублей — 25 копеек.
НПФ инвестирует деньги в разрешенные консервативные и надежные финансовые инструменты, начисляя на счет инвестиционный доход.
Получение дохода
Забрать накопления можно через 15 лет после заключения договора или при достижении возраста 55 лет для женщин и 60 лет для мужчин. Учитывается то условие, которое наступит раньше.
Человек со среднемесячным доходом 70 000 рублей за год внес на счет ПДС 36 000 рублей собственных средств. Государство добавит еще 36 000 рублей — по одному рублю на каждый вложенный. Таким образом, на счете окажется уже 72 000 рублей, не считая инвестиционного дохода. Если продолжать копить, государство будет софинансировать взносы в течение первых 10 лет участия в программе.
Преимущества и условия программы
- Государственная гарантия. Взносы и накопленный доход застрахованы Агентством по страхованию вкладов (АСВ) на сумму до 2,8 млн рублей (что выше, чем лимит по обычным банковским вкладам).
- Налоговый вычет. Участник программы может вернуть часть уплаченного налога на доходы физических лиц (НДФЛ) — до 52 тысяч рублей в год.
- Защита средств. Деньги на счете ПДС нельзя арестовать, взыскать по суду или разделить при разводе (они не считаются совместно нажитым имуществом).
- Наследование. В отличие от обычной накопительной пенсии средства ПДС переходят наследникам.
Кого коснется новый законопроект
Автоматический перевод в программу долгосрочных сбережений затронет всех россиян, у которых есть пенсионные накопления. Их можно разделить на две большие группы:
- «Молчуны» — граждане, которые никогда не переводили свои пенсионные накопления в НПФ или частную управляющую компанию. Их средствами управляет государственная управляющая компания ВЭБ.РФ. По данным на начало 2026 года, у 36,5 млн «молчунов» сосредоточено около 2,98 трлн рублей.
- Клиенты НПФ — те, кто в свое время выбрал негосударственный пенсионный фонд. Их накопления (около 3,6 трлн рублей) останутся в том же фонде, но будут переведены на счета ПДС внутри него.
У гражданина есть 200 тыс. рублей пенсионных накоплений, которыми управляет ВЭБ.РФ. Он никогда не выбирал НПФ, поэтому относится к категории «молчунов». Согласно законопроекту, с 1 апреля 2027 года его деньги автоматически переведут на счет ПДС в специально созданном НПФ, и они станут стартовой суммой его долгосрочных сбережений.
Гражданин сможет дополнительно вносить собственные деньги и получать на эти взносы (но не на сумму переведенных пенсионных накоплений) государственное софинансирование и налоговый вычет.
Чем накопительная пенсия отличается от страховой и социальной
Чтобы понять суть предстоящих изменений, важно разобраться, какие вообще бывают пенсии в России. Их несколько видов, и они сильно отличаются по принципам формирования и выплаты.
Страховая пенсия — самая распространенная. Она формируется за счет страховых взносов работодателя (основная часть тарифа — 22% от фонда оплаты труда) и зависит от стажа и размера официальной зарплаты. Именно из этих денег выплачиваются пенсии нынешним пенсионерам, а на лицевом счете работника фиксируются пенсионные баллы. Страховая пенсия ежегодно индексируется государством и назначается при достижении пенсионного возраста, наличии нужного стажа и баллов.
Социальная пенсия — это государственная выплата для тех, кто не заработал право на страховую пенсию (например, из-за нехватки стажа или баллов). Она назначается на 5 лет позже страховой (в 2026 году — женщинам с 64 лет, мужчинам с 69 лет) и выплачивается из бюджета, а не из взносов.
Накопительная пенсия — это отдельный «кошелек». Она формировалась за счет взносов работодателя (6% от зарплаты) у граждан 1967 года рождения и моложе — с 2002 по 2013 год, а у мужчин 1953–1966 и женщин 1957–1966 годов рождения — за период 2002–2004 годов.
С 2014 года действует мораторий: новые накопления не формируются, но уже имеющиеся средства продолжают инвестироваться на финансовом рынке через НПФ или управляющую компанию.
В отличие от страховой пенсии, накопительная не индексируется государством — ее прирост зависит от доходности инвестиций. Именно эти деньги (около 6,6 трлн рублей у 71 млн человек) и предлагается перевести в ПДС с 1 апреля 2027 года.
Когда примут законопроект
Одобрение правительственной комиссии — это первый, но не финальный шаг. Ожидается, что законопроект внесут в Госдуму в начале ноября 2026 года. Если депутаты поддержат инициативу в трех чтениях, а Совет Федерации одобрит, документ отправится на подпись президенту. Только после этого он станет законом, а его нормы вступят в силу с 1 апреля 2027 года.
Учитывая, что инициатива исходит от Минфина и уже получила поддержку на уровне правительства, вероятность ее принятия высока. Однако в ходе думских обсуждений возможны корректировки — особенно в части добровольности отказа от перевода и сроков доступа к деньгам.
FAQ: часто задаваемые вопросы
- Что такое ПДС? Программа долгосрочных сбережений — это способ копить деньги на будущее с поддержкой государства. Человек заключает договор с негосударственным пенсионным фондом (НПФ), вносит собственные средства, а государство дополнительно софинансирует накопления. На счете также формируется инвестиционный доход.
- Что предлагают изменить? Законопроект предусматривает автоматический перевод пенсионных накоплений граждан в программу долгосрочных сбережений с 1 апреля 2027 года. Подавать заявление или самостоятельно обращаться в НПФ не потребуется.
- Кого коснется перевод? Всех, у кого есть пенсионные накопления, сформированные в 2002–2013 годах. В том числе «молчунов» (тех, кто не переводил накопления в НПФ) и клиентов негосударственных пенсионных фондов.
- Что будет со средствами накопительной пенсии? Они станут первоначальной суммой на счете ПДС. Накопления клиентов НПФ останутся в тех же фондах. Для «молчунов» создадут специальный НПФ с государственным участием, а управлять инвестициями продолжит ВЭБ.РФ.
- Можно ли будет получать государственное софинансирование и налоговый вычет? Да, но для этого нужно самостоятельно пополнять счет ПДС. Софинансирование и налоговый вычет будут распространяться на собственные взносы, а не на автоматически переведенные пенсионные накопления. Государство сможет добавлять до 36 000 рублей в год в течение 10 лет.
- Изменится ли страховая пенсия? Нет. Перевод касается только пенсионных накоплений. Страховая пенсия, пенсионные баллы и трудовой стаж останутся без изменений.
- Можно ли отказаться от автоматического перевода и когда примут закон? В опубликованных описаниях законопроекта механизм отказа не прописан. По состоянию на начало ноября 2026 года документ одобрен правительственной комиссией, но еще не принят, и в тексте возможны поправки.